Annonce – sponsoreret indhold.
KYC krav hvidvaskloven stiller til din virksomhed kan virke uoverskuelige, når du starter som rådgiver, revisor eller ejendomsmægler. Mange nye virksomhedsejere opdager først kravene, når de modtager en henvendelse fra Finanstilsynet eller Erhvervsstyrelsen – og på det tidspunkt kan det være for sent at undgå sanktioner. Denne artikel giver dig et konkret overblik over de fem vigtigste ting, du skal have styr på fra dag ét. Læs med og få klarhed over, om din virksomhed er underretningspligtig, hvad kundekendskabsprocedurer konkret indebærer, og hvordan du dokumenterer korrekt over for tilsynsmyndighederne.
Hvem er omfattet af hvidvasklovens krav til kundekendskab?
Hvidvaskloven definerer en række virksomhedstyper som underretningspligtige. Det betyder, at de har en lovmæssig forpligtelse til at kende deres kunder og indberette mistænkelige transaktioner. Mange nye virksomhedsejere antager fejlagtigt, at loven kun gælder banker og finansielle institutioner, men den rammer langt bredere.
Underretningspligtige virksomheder omfatter blandt andre:
- Revisorer og godkendte revisionsvirksomheder
- Bogføringsvirksomheder der udfører opgaver omfattet af bogføringsloven
- Advokater ved visse transaktionstyper
- Ejendomsmæglere og ejendomsadministratorer
- Finansielle rådgivere og investeringsrådgivere
- Leasingselskaber og visse udlejningsvirksomheder
- Virksomheder der handler med varer ved kontantbetalinger over 8.000 euro
Starter du virksomhed inden for en af disse kategorier, skal du have implementeret kundekendskabsprocedurer, før du overhovedet påbegynder det første kundeforhold. Finanstilsynet og Erhvervsstyrelsen fører tilsyn med forskellige brancher, og begge myndigheder kan udstede påbud og bøder ved manglende overholdelse.
Sådan fungerer kundekendskabsprocedurer i praksis
Kundekendskabsprocedurer – ofte kaldet KYC efter det engelske “Know Your Customer” – handler grundlæggende om at fastslå kundens identitet og vurdere risikoen for hvidvask eller terrorfinansiering. Hvidvasklovens § 11 stiller specifikke krav til, hvordan denne identifikation skal foregå.
Den traditionelle metode indebærer indsamling af fysisk ID-dokumentation som pas, kørekort eller sundhedskort. Kunden sender kopier via e-mail, og virksomheden arkiverer dem i kundesagen. Denne proces er ikke bare tidskrævende – den er også behæftet med sikkerhedsrisici. Indscannet dokumentation kan forfalskes, og opbevaring af følsomme billedfiler udfordrer GDPR’s princip om dataminimering.
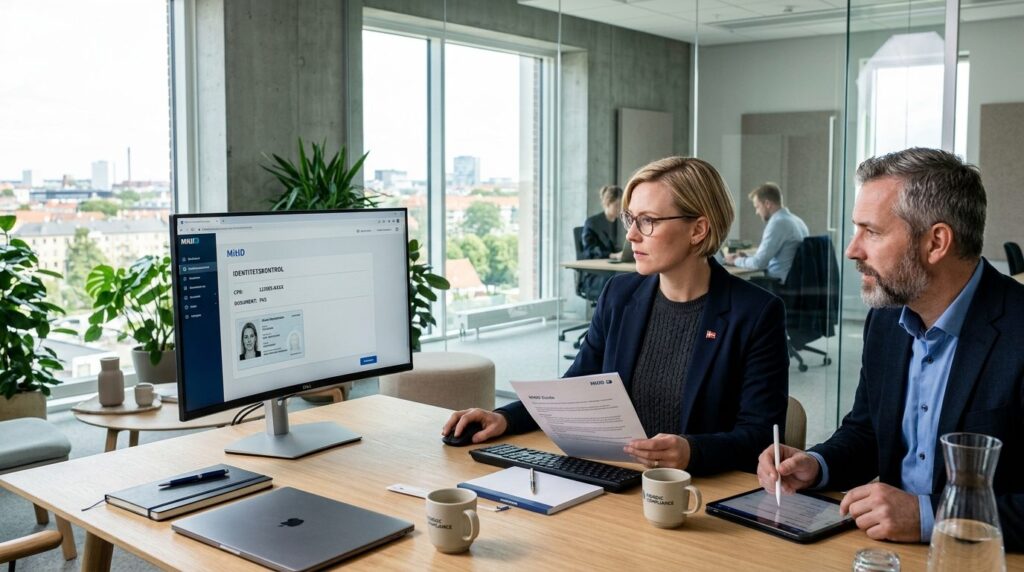
En moderne tilgang er digital identitetsverifikation baseret på MitID, hvor kundens CPR-nummer og fulde navn valideres direkte mod officielle registre i realtid. Denne metode opfylder Hvidvasklovens § 11 og eliminerer behovet for at håndtere fysiske ID-kopier. Kunden modtager et verificeringslink via SMS eller e-mail, bekræfter med sin MitID-app, og virksomheden får øjeblikkeligt et tidsstemplet verifikationscertifikat til arkivering.
Dokumentationskrav du skal overholde
Det er ikke nok at kende din kunde – du skal kunne dokumentere, at du har gennemført procedurerne korrekt. Finanstilsynets vejledning om forebyggelse af hvidvask præciserer, at virksomheder skal opbevare dokumentation i mindst fem år efter kundeforholdets ophør.
Din dokumentation skal som minimum indeholde:
- Kundens fulde navn som det fremgår af officielle registre
- CPR-nummer eller andet entydigt identifikationsnummer
- Tidspunkt for verificeringen med præcist tidsstempel
- Metoden anvendt til identifikation (fysisk ID-kopi, MitID-verifikation mv.)
- Risikovurdering af det konkrete kundeforhold
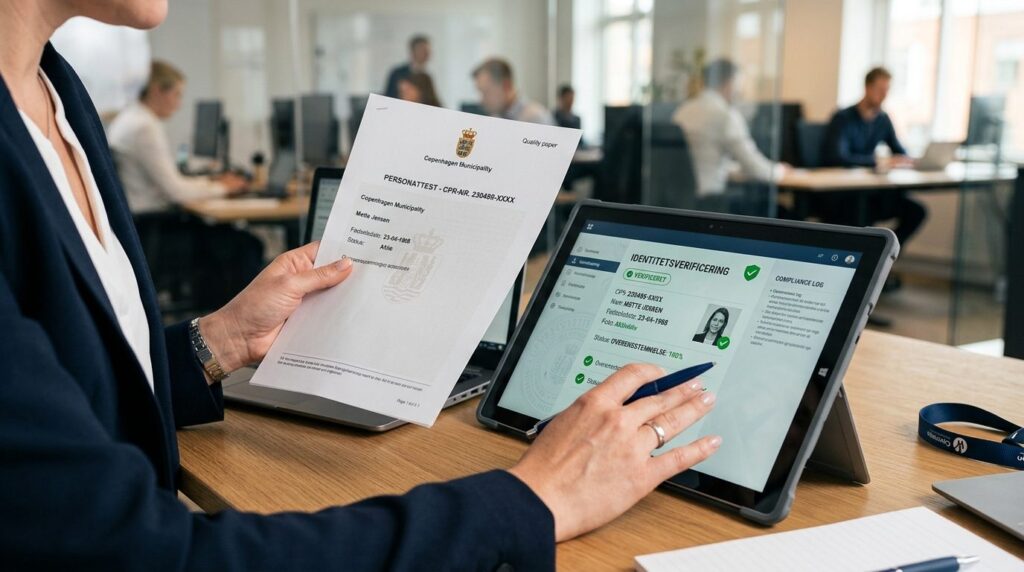
Ved tilsyn skal du kunne fremvise denne dokumentation på forlangende. Et revisorgodkendt KYC-verifikationscertifikat i PDF-format med transaktions-ID og kryptografisk kontroltoken giver uomstødelig dokumentation, der holder ved både intern revision og myndighedstilsyn.
Fem konkrete ting din virksomhed skal have styr på
-
Afklar om din virksomhed er underretningspligtig
Gennemgå hvidvasklovens § 1 og identificer, om din virksomhedstype er omfattet. Er du i tvivl, så kontakt Finanstilsynet eller Erhvervsstyrelsen direkte – de vejleder om, hvilken kategori din virksomhed falder ind under. Fejlvurdering på dette punkt kan koste dyrt.
-
Udarbejd en skriftlig risikovurdering
Loven kræver, at du dokumenterer din virksomheds iboende risiko for at blive misbrugt til hvidvask. Vurderingen skal dække kundetyper, produkter, leveringskanaler og geografiske områder. Opdater den mindst årligt og ved væsentlige ændringer i forretningsmodellen.
-
Implementer kundekendskabsprocedurer fra dag ét
Du må ikke påbegynde et kundeforhold, før identiteten er verificeret. Fastlæg en klar procedure: Hvornår i kundeforløbet indhenter du ID? Hvem i virksomheden har ansvar? Hvordan håndterer du kunder, der ikke vil lade sig verificere?
-
Etabler et arkivsystem til KYC-dokumentation
Dokumentationen skal være tilgængelig i mindst fem år og fremviselig på forlangende. Overvej om fysiske kopier af ID-dokumenter er den mest hensigtsmæssige løsning, eller om digitale verifikationscertifikater bedre opfylder både hvidvasklovens og GDPR’s krav.
-
Udpeg en hvidvaskansvarlig og sørg for uddannelse
Virksomheden skal have en person med ansvar for overholdelse af hvidvaskloven. Alle medarbejdere med kundekontakt skal uddannes i at genkende mistænkelige forhold og vide, hvordan de indberetter internt.
Konsekvenser ved manglende overholdelse
Finanstilsynet og Erhvervsstyrelsen har hjemmel til at udstede påbud, offentliggøre kritik og idømme bøder ved overtrædelse af hvidvaskloven. Bødeniveauet varierer afhængigt af overtrædelsens karakter og virksomhedens størrelse, men selv mindre virksomheder kan pålægges betydelige sanktioner.
Ud over de direkte økonomiske konsekvenser kan en offentliggjort kritik skade virksomhedens omdømme markant. For rådgivningsvirksomheder, der lever af tillid, kan det have langvarige kommercielle følgevirkninger.
Det er værd at bemærke, at tilsynsmyndighederne i stigende grad fokuserer på, om virksomheden har forsøgt at efterleve reglerne. En dokumenteret, systematisk tilgang til KYC – selv hvis den ikke er perfekt – vurderes mildere end fuldstændig manglende procedurer.
Typiske fejl nye virksomheder begår
Den hyppigste fejl er at udskyde implementeringen af kundekendskabsprocedurer til “når virksomheden er oppe at køre”. Loven gælder fra første kundeforhold, ikke fra et bestemt omsætningsniveau eller antal ansatte.
En anden udbredt fejl er at stole på, at kundens egen angivelse af navn og CPR-nummer er tilstrækkelig dokumentation. Hvidvaskloven kræver uafhængig verificering – du skal kontrollere oplysningerne mod officielle kilder, ikke blot notere hvad kunden fortæller dig.
Mange glemmer også løbende overvågning. Kundekendskab er ikke en engangsøvelse ved kundeforholdets start. Du skal opdatere oplysningerne ved væsentlige ændringer og være opmærksom på usædvanlige transaktionsmønstre gennem hele kundeforholdet.
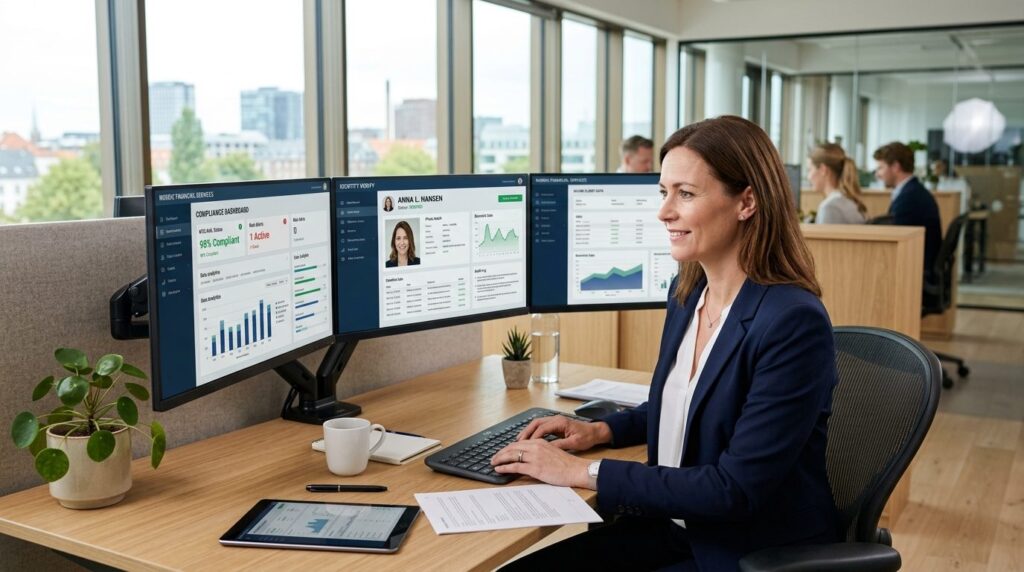
Endelig undervurderer mange den tid og de ressourcer, som manuel håndtering af ID-kopier kræver – særligt når kundeporteføljen vokser. Et system der automatiserer verifikation og dokumentgenerering sparer ikke bare tid, men reducerer også risikoen for menneskelige fejl i en proces, hvor fejl kan få alvorlige konsekvenser.